中小企業・小規模企業の経営顧問|全国対応の英知コンサルティング
最終更新日 2026年10月01日
税理士は会計の専門家か
税理士は税の専門家であって、会計の専門家ではありません
※本稿は、税理士の業務を述べたものであり、税理士全般および特定の税理士を誹謗・中傷したものではございません。
上場企業の経理部門以外の方は、公認会計士との接点が少ないと思います。
実は、公認会計士と税理士は混同されやすいのですが、その能力は「月と蛍」ほどの違いがあります。大半の中小企業では「税理士」と顧問契約をされておられると思います。
しかし「税理士」は「税金」の専門家であって、決して「会計」「管理会計」「財務」「監査」の専門家ではありません。税理士に「経営指導」「経営コンサルティング」などの能力は全くありません。その「税理士」に「経営相談」すること自体が、そもそも大きな誤りなのです。
1.「税理士事務所」を「会計事務所」と表記している「税理士」がおります。
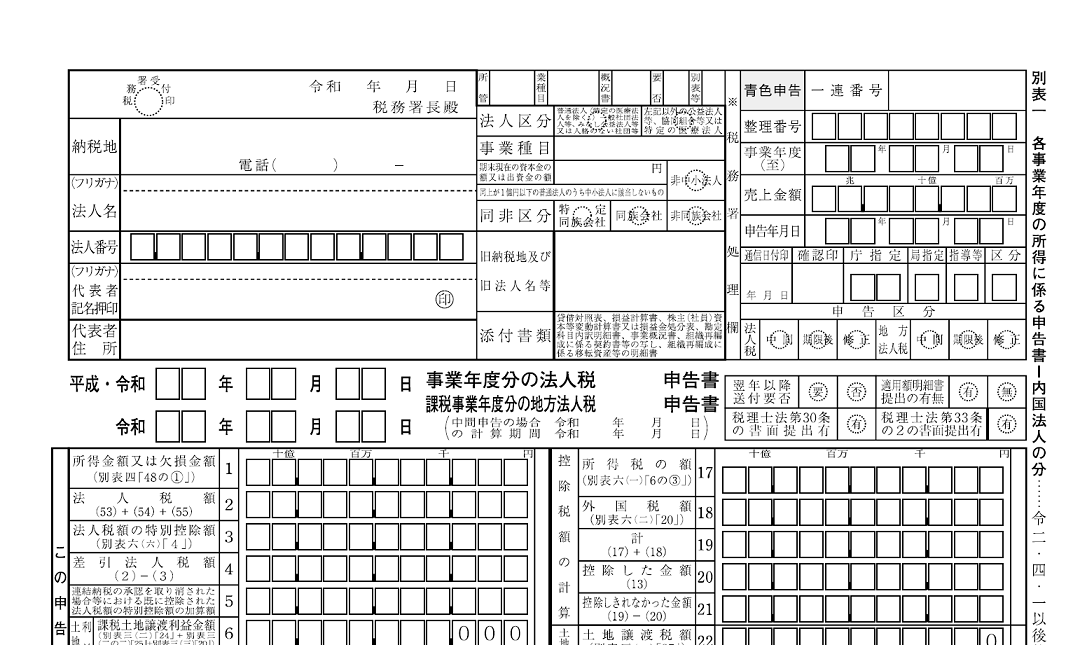
「税理士」は単に「税」の専門家でしかなく「会計」の専門家ではありません。「税理士」が作成した「貸借対照表」および
「損益計算書」は、通称「税務簿記」に基づき作成されており「会計」に関する「信憑性」は全く担保されておりません。
これまでに、500人超の税理士が作成した「決算書」なるものを見て参りましたが、一人として正しい財務諸表を見たことが
ありません。
所詮、税理士とはそのようなレベルの単なる事務屋なのです。
一方、「公認会計士」は「会計」と「税」両方の専門家です。「公認会計士」が作成した財務三表(「貸借対照表」「損益計算
書」および「キャッシフロー計算書」)は我国の会計公準とされる「企業会計原則」および金融商品取引法の「財務諸表等規
則」「財務諸表等規則ガイドライン」並びに「連結財務諸表等規則」「連結財務諸表等規則ガイドライン」基づき作成されてい
ますので「財務諸表」と呼ばれています。
2.信憑性のない数値を使用した「財務分析」は、経営者の経営判断を誤らせる原因になるだけです。
10年連続で黒字決算の会社が、「公認会計士」による監査を受け、正しく修正したところ、実は「債務超過」であったという
話は、決して珍しくございません。
従って「税理士」が「流動比率」が低いとか、「固定比率」が高いとか言っても、そもそも誤った「貸借対照表」および「損
益計算書」を基準にしている以上、全く意味をなさないばかりか、経営者の経営判断を誤らせるだけなのです。
3.「税理士」が提案する「節税策」の99%は、金融商品取引法の「財務諸表等規則」などでは認められていません。また、「税理
士」が提案する「節税策」の99%は、稚拙な「脱税」でしかありません。
4.税理士は、決算処理で利益が下がり、結果として納税額が減少したかのように演出します。これを顧問先企業にアピールする
ことで、高額な決算料の請求根拠にしようと考えています。
税理士は、期中取引において「経費」になることを承知の上で、敢えて「前払費用」や「仮払金」で仕訳処理をするなどの
「小細工」を行います。
つまり、期中は本来の利益よりも高い試算表を作成し、決算処理で利益が下がっように見せかける手口です。このような税理
士の不正を、経営者は見抜かねばなりません。
5.企業会計原則「一般原則」の「1.真実性の原則」「2.正規の簿記の原則」も、クライアントから依頼があれば、粉飾も脱
税も何でも引受け、税理士により「会計秩序」は破壊されていると言わざるを得ません。
6.企業会計原則「一般原則」の「5.継続性の原則」もクライアントからの依頼があれば、利益操作のために頻繁に会計処理の
変更するので、継続性は担保されていない。
7.企業会計原則「一般原則」の「6.保守主義の原則」も、本来ならば会計上は「損金経理」をしなければならないところ、資
産性が無いにも拘わらず「資産の部」に計上しているケースが多い。
また、「減損会計」や「資産除去債務」の存在すら全く知らない税理士が非常に多い。
8.企業会計原則「一般原則」の「7.単一性の原則」もクライアントからの依頼があれば、税務署提出用の決算書と金融機関へ
提出用の決算書を作成してくれる税理士も決して少なくありません。
9.「税効果会計」を行っていない税理士が多い。
理由を尋ねると皆一様に、別表四と別表五(一)で調整するから課税所得や納税額は変わらないとおっしゃる。
しかし、「貸借対照表」および「損益計算書」は明らかに歪められているのです。
10.「税効果会計」を行っている税理士も、本来は会社が作成した「中期経営計画」を基に「繰延べ税金資産の回収可能性の検
証」を行なわなければならないが、そを作成していない会社においても、平然と「税効果会計」を行っている。
DCF法を用いて「にわか中期経営計画」を作成し、それをもって繰延税金資産の回収可能性の根拠としている税理士が多い。
しかし、DCF法を用いた場合、いくらでも「バラ色」の「中期経営計画」が作成でき、結果的に回収可能性の根拠が乏しい、
または資産性のない繰延税金資産を計上し、貸借対照表を歪めているのである。
これは、企業会計の根本法規である、企業会計原則「一般原則」の「1.真実性の原則」をも冒涜しているのである。
11.中学生でも理解できる「1年基準」(One year rule)が守られていない。
即ち流動資産と固定資産の区分、流動負債と固定負債の区分がデタラメ。
12.「収益実現主義」「費用発生主義」の原則が守られていない。
ある不動産会社の国税局出身の顧問税理士は、約20年もの間、不動産の売上計上時期を
「契約ベース」で売上を計上していた! これにはたいへんに驚いた!
13.当社の代表は IPO(株式上場)を6社連続成功させておりますが、最初のミッションは、税理士さんにお引き取り願う交
渉でした。
更に、当社クライアントの顧問税理士が行った業務に瑕疵があった場合には、当該税理士が所属している税理士会に「紛議調
停」の申入れを23回行い、全て当社側の主張が認められております。
14.特に注意が必要なのは、国税局や税務署出身の「税理士」です。
彼等は23年間勤務すると税理士試験の全部が免除されて、簡単な研修を受けるだけで「税理士」になれるのです。
「用心棒」のつもりで彼らと顧問契約している会社も多いと思いますが、彼等は「税」の事しか頭になく「会計」の知識は
「日商簿記3級」以下です。
さらに「税務調査」が入ると、税務署側の修正事項を簡単に受け入れることが多く、クライアントが期待している「用心棒」
にはなっていません。
15.「弁護士」に登録すると「弁理士」と「税理士」の資格がおまけでもらえます。
「公認会計士」に登録すると「税理士」と「行政書士」の資格がおまけでもらえます。
「税理士」のレベルはその程度と思われた方がよいでしょう。
16.私が勤務していた会社では、資格試験合格者に対する報奨金制度がございました。
司法試験および公認会計士試験に合格した場合の報奨金が100万円なのに対し、税理士試験(5科目全科目)に合格した場合
の報奨金は5~10万円でした。
17.近年、収益を上げる目的で「経営コンサルタント」を標榜する「税理士」が多くなってきましたが「税理士」に他人の会社の
コンサルティングなどできるはずがないのです。
何故ならば、世間ではほとんど知られておりませんが「税理士事務所」は離職率が最も高いブラック業界なのです。
自分の「事務所」の経営すらできない「税理士」に、他人の会社のコンサルティングができるでしょうか?
18.参考までに申し上げますと、銀行員の隠語では「税理士」のことを「事務屋」と呼んでおり、税理士が作成した「決算書」な
るものは、全く信用しておりません。
銀行の審査部では、税理士が作成した「決算書」なるものを、修正作業を行った後に、融資の審査を行っています。
19.東京大学や京都大学出身の公認会計士は多いですが、同大学出身者で税理士単独の方は耳にしたことはありません。
20.税理士が作成する「決算書」は、無意味に分厚い。提出義務のない書類までも綴じているからです。
その理由は、クライアントに決算が如何にたいへんだったことをアピールし、決算料を多く請求するためです。
例えば、全資産の固定資産税台帳を添付している税理士は極めて「無能」です。
それでも貴社は「税理士」さんとの顧問契約を継続されますか?
関連するページ
ホームページ改訂のお知らせ
現在、より分かりやすく、よりお役に立つホームページを目指し、サイト全体の内容を順次見直し・更新しております。一部のページにつきましては、今後、内容・構成・表現等を順次改訂してまいります。
サイドメニュー
代表取締役 社長兼CEO
代表パートナー
Executive Consultant
法学博士・経営学博士
清水 一郎
-------------------------------------
<専門分野>
経営再建、企業再生、経営戦略、営業戦略、マーケティング、間接部門改革、法務、財務、金融、会計、税務、監査、事業承継、IPO、資産運用、不動産、組織構築、人事制度、人事評価制度、目標管理制度
-------------------------------------